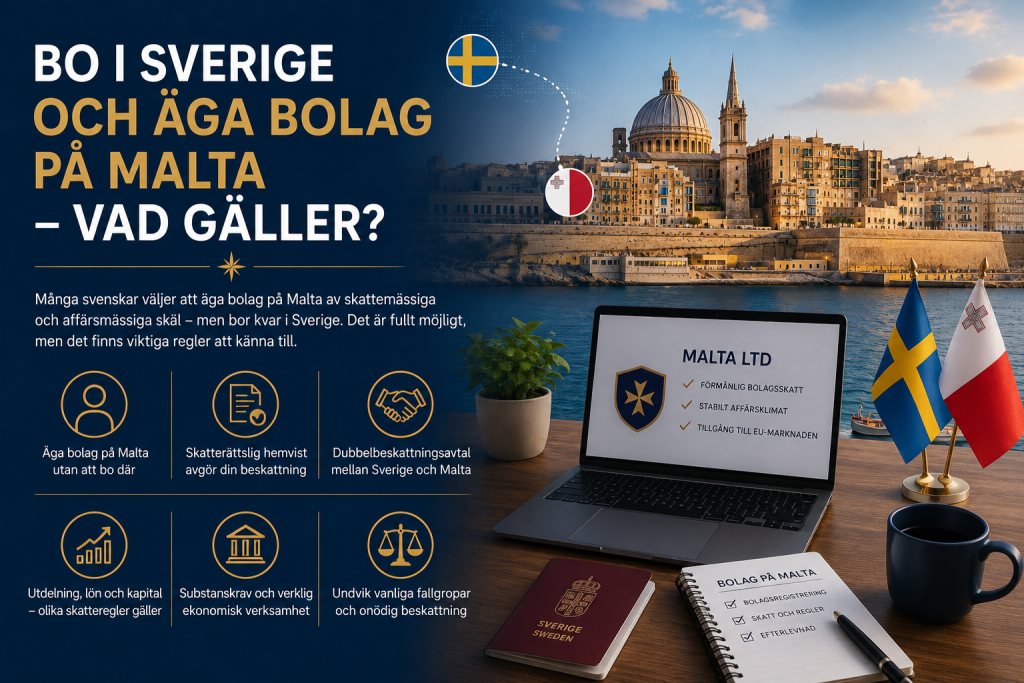
Det är fullt möjligt att bo i Sverige och samtidigt äga ett bolag på Malta. Men ett maltesiskt bolag innebär inte automatiskt att verksamheten eller ägaren slipper svensk beskattning.
För den som är bosatt i Sverige blir frågan istället var verksamheten faktiskt bedrivs, var bolaget har sin verkliga närvaro och hur pengar tas ut ur företaget.
Det här är särskilt viktigt för företagare som lockas av Maltas bolagsskattesystem. Malta har en nominell bolagsskatt på 35 procent och ett system där aktieägare efter utdelning under vissa förutsättningar kan få tillbaka en del av den skatt som bolaget betalat.
Men om ägaren bor och arbetar från Sverige måste även svenska skatteregler tas med i beräkningen.
Får en svensk äga ett bolag på Malta?
Ja. Det finns inget generellt förbud mot att en person som bor i Sverige äger aktier i ett maltesiskt bolag.
Malta är dessutom medlem i EU, och ett maltesiskt Limited Liability Company är en vanlig bolagsform för internationella verksamheter.
Att äga bolaget är alltså i sig normalt inte problemet. Det viktiga är hur bolaget drivs.
Om du sitter i Sverige och utför en stor del av företagets arbete härifrån kan svenska skatteregler bli aktuella även om företaget är registrerat på Malta.
Ett Malta-bolag är en egen juridisk person
Det är viktigt att skilja mellan dig som privatperson och det bolag du äger.
Ett maltesiskt bolag är en separat juridisk person och omfattas av Maltas regler för företag och bolagsbeskattning. Maltesiska bolag är som utgångspunkt föremål för 35 procents bolagsskatt på sin beskattningsbara inkomst enligt Maltas regler.
Det betyder dock inte att registreringslandet ensamt avgör var all verksamhet ska beskattas.
Om ett utländskt företag bedriver verksamhet från en stadigvarande plats i Sverige kan det uppstå ett fast driftställe här. Då kan Sverige få rätt att beskatta den del av företagets vinst som är hänförlig till verksamheten i Sverige.
Risken för fast driftställe i Sverige
Det här är en av de viktigaste frågorna för den som bor i Sverige men driver sitt Malta-bolag härifrån.
Skatteverket beskriver ett fast driftställe som en stadigvarande plats för affärsverksamhet där företagets verksamhet helt eller delvis bedrivs.
Det kan exempelvis vara:
- ett kontor
- en plats för företagsledning
- en arbetsplats
- och i vissa situationer även ett hemmakontor.
Skatteverket anger uttryckligen att ett hemmakontor kan utgöra fast driftställe om en anställd kontinuerligt bedriver företagets affärsverksamhet därifrån. Företagsledning, försäljning, forskning och utveckling samt produktion nämns som exempel på funktioner som kan tillhöra företagets kärnverksamhet.
För en ensam konsult som bildar ett bolag på Malta men sedan sitter hemma i Stockholm och utför allt arbete därifrån är det därför inte tillräckligt att konstatera att företaget har en maltesisk adress.
De faktiska omständigheterna är avgörande.
Var fattas besluten?
Även företagets ledning är viktig.
Om ägaren bor i Sverige, förhandlar med kunder från Sverige, fattar de centrala affärsbesluten här och utför företagets kärnverksamhet här kan kopplingen till Sverige bli betydande.
Skatteverket anger att en plats för företagsledning kan utgöra ett fast driftställe när företagsledning bedrivs från en stadigvarande plats i Sverige.
Det är därför stor skillnad mellan exempelvis:
Situation A: Ett Malta-bolag har kontor, personal och faktisk verksamhet på Malta medan en svensk person är passiv delägare.
Situation B: En person bor i Sverige, äger hela Malta-bolaget och sköter kunder, försäljning, ledning och det dagliga arbetet från sitt svenska hem.
Den andra situationen har betydligt tydligare svenska skattefrågor.
Hur beskattas utdelning om ägaren bor i Sverige?
Den som är skattemässigt bosatt i Sverige är normalt obegränsat skattskyldig här och behöver därför ta hänsyn till svenska regler när utdelning tas emot från ett utländskt bolag.
Sverige och Malta har ett dubbelbeskattningsavtal. Avtalet reglerar bland annat hur utdelning mellan personer och bolag i de två länderna får beskattas. Utdelning från ett bolag på Malta till en person med hemvist i Sverige får beskattas i Sverige, samtidigt som avtalet innehåller regler om Maltas beskattningsrätt och hur dubbelbeskattning ska hanteras.
Det innebär alltså inte att en svensk privatperson automatiskt får en maltesisk skattesats på sin privata utdelning bara för att företaget ligger på Malta.
Bolagets beskattning och ägarens privata beskattning är två separata frågor.
Hur är det med 3:12-reglerna?
Här finns en vanlig missuppfattning.
Det är ibland lockande att tänka att svenska regler för fåmansföretag kan undvikas genom att helt enkelt registrera bolaget utomlands.
Så enkelt är det inte.
De svenska reglerna om utdelning och kapitalvinst på kvalificerade andelar finns i 57 kap. inkomstskattelagen och brukar kallas 3:12-reglerna. Skatteverket beskriver reglerna som de bestämmelser som styr beskattningen av utdelning och kapitalvinst på kvalificerade andelar i fåmansföretag.
Om och hur reglerna träffar ett visst utländskt bolag beror på bolagets och ägarens konkreta förhållanden. En svensk företagare bör därför inte utgå från att ett Malta-bolag automatiskt ligger utanför det svenska fåmansföretagssystemet.
Kan Malta-bolaget betala lön till en person i Sverige?
Ja, men det kan medföra svenska skyldigheter.
Om personen faktiskt arbetar i Sverige kan regler om svensk inkomstskatt, arbetsgivarregistrering och socialförsäkring aktualiseras.
Det här är ytterligare ett område där det är verksamhetens verkliga upplägg som är viktigt snarare än vilken adress som står på bolagets registreringsbevis.
Ett Malta-bolag med en ägare som arbetar heltid från Sverige bör därför redan från början utreda hur lön, arbetsgivaravgifter och rapportering ska hanteras.
Vad gör dubbelbeskattningsavtalet mellan Sverige och Malta?
Sverige och Malta har ett gällande skatteavtal som bland annat reglerar beskattningen av företagsvinster, utdelningar och andra inkomster. Avtalet är till för att fördela beskattningsrätten mellan länderna och förhindra eller lindra dubbelbeskattning.
Det betyder däremot inte att en person med koppling till båda länderna aldrig kan möta skattekrav från båda.
I vissa situationer kan båda ländernas regler vara relevanta och dubbelbeskattningen därefter hanteras enligt avtalet och nationella avräkningsregler.
Är Malta fortfarande skattemässigt intressant?
Ja, för rätt typ av verksamhet.
Malta har ett ovanligt bolagsskattesystem. Den normala bolagsskattesatsen är 35 procent, men när beskattad vinst delas ut kan aktieägare under vissa förutsättningar ha rätt till återbetalning av en del av den skatt som bolaget betalat.
Det är bakgrunden till att man ofta hör talas om en betydligt lägre effektiv maltesisk skattebelastning i vissa bolagsstrukturer.
Men detta ska inte blandas ihop med den svenske ägarens privata skatt.
En bolagsstruktur kan alltså vara skattemässigt effektiv på Malta samtidigt som ägaren fortfarande har svenska skatteförpliktelser.
När fungerar ett Malta-bolag bäst?
Ett Malta-bolag blir framför allt relevant när det finns en verklig affärsmässig anledning till att företaget ligger på Malta.
Det kan exempelvis handla om att bolaget:
- har verksamhet eller personal på Malta
- har internationella kunder
- ingår i en internationell koncern
- behöver tillgång till Maltas företags- eller iGaming-ekosystem
- har ledning eller centrala funktioner på Malta
- bedriver verksamhet på flera internationella marknader.
Ju mer verksamheten faktiskt finns på Malta, desto tydligare blir den maltesiska kopplingen.
Att enbart registrera bolaget på Malta medan hela verksamheten i praktiken bedrivs från Sverige är en helt annan situation.
Kan jag fakturera svenska kunder från Malta-bolaget?
Ja, ett maltesiskt företag kan sälja tjänster eller produkter till svenska kunder.
Men om du själv sitter i Sverige och utför arbetet måste frågan om fast driftställe återigen bedömas.
Skatteverket betonar att det är de faktiska omständigheterna som avgör och att även en del av företagets affärsverksamhet i Sverige kan vara tillräcklig för att ett fast driftställe ska uppstå.
Det är därför skillnad mellan att ett företag på Malta säljer till svenska kunder och att företagets ägare i praktiken bedriver hela verksamheten från Sverige.
Måste jag flytta till Malta?
Nej.
Du behöver inte automatiskt bo på Malta bara för att du äger ett Malta-bolag.
Men om syftet är att både företaget och du själv ska ha huvuddelen av er ekonomiska och skattemässiga anknytning till Malta blir situationen naturligtvis en annan om även du faktiskt flyttar dit.
Att flytta från Sverige är samtidigt en separat skattefråga. Det räcker inte att skaffa en adress utomlands för att automatiskt sluta vara skattskyldig i Sverige.
Därför bör frågorna ”Var ska bolaget ligga?” och ”Var ska jag själv vara skattemässigt bosatt?” behandlas var för sig.
Exempel: svensk konsult med Malta-bolag
Anta att Anna bor i Göteborg och äger ett maltesiskt konsultbolag.
Bolaget har en registrerad adress på Malta, men Anna:
- arbetar från sin lägenhet i Göteborg varje dag
- hittar och kontaktar kunder från Sverige
- utför alla konsultuppdrag från Sverige
- förhandlar och ingår företagets avtal
- fattar samtliga större företagsbeslut från Sverige.
I ett sådant upplägg är det riskabelt att utgå från att all företagsbeskattning automatiskt hör hemma på Malta.
Ett svenskt fast driftställe kan bli aktuellt eftersom företagets kärnverksamhet faktiskt bedrivs från Sverige. Skatteverkets vägledning nämner både hemmakontor och plats för företagsledning som omständigheter som kan skapa fast driftställe.
Jämför det med ett Malta-bolag med kontor och anställda på Malta där den svenske ägaren endast är investerare. Då ser analysen helt annorlunda ut.
Vanliga missuppfattningar
”Bolaget är registrerat på Malta, därför betalar det bara skatt på Malta.”
Inte nödvändigtvis. Ett utländskt företag kan få fast driftställe och därmed skattskyldighet i Sverige.
”Malta har 5 procent bolagsskatt.”
Den nominella bolagsskatten är 35 procent. Den ofta nämnda lägre effektiva nivån är kopplad till Maltas system för återbetalning av skatt efter utdelning och gäller inte automatiskt i alla situationer.
”Om Malta beskattar bolaget behöver jag inte skatta på utdelningen i Sverige.”
Fel. Utdelning till en person med hemvist i Sverige kan beskattas här enligt Sverige–Malta-avtalet och svenska regler.
”Jag kan jobba heltid från Sverige eftersom bolagets adress är på Malta.”
Adressen är inte ensam avgörande. Var företagets verkliga verksamhet bedrivs spelar stor roll vid bedömningen av fast driftställe.
Slutsats
Ja, du kan bo i Sverige och äga ett bolag på Malta.
Men det betyder inte att bolaget eller pengarna du tar ut automatiskt hamnar utanför det svenska skattesystemet.
De viktigaste frågorna är istället:
- Var bedrivs företagets faktiska verksamhet?
- Finns det ett fast driftställe i Sverige?
- Var utför ägaren sitt arbete?
- Var finns företagets ledning och centrala funktioner?
- Hur beskattas lön och utdelning hos den svenske ägaren?
- Hur påverkar skatteavtalet mellan Sverige och Malta situationen?
För en passiv svensk ägare i ett företag med verklig verksamhet på Malta kan upplägget vara relativt okomplicerat. För en ensam företagare som bor i Sverige och driver hela Malta-bolaget från sitt svenska hemmakontor är situationen betydligt mer komplex.
Ett Malta-bolag bör därför ses som en företagsstruktur, inte som en automatisk genväg till lägre svensk skatt.
Artikeln är generell information. Internationell beskattning beror på de faktiska omständigheterna i varje enskilt fall, och större upplägg bör granskas av en skatterådgivare med kunskap om både svensk och maltesisk rätt.
Bli först med att kommentera